(nfp=비농업고용지수, vu=구인구직비율)
어제 미국채 매수 시기에 대한 글을 썼는데 너무 번잡한 것 같아 정리된 글을 쓰고자 합니다.
제가 미국채에 집착하는 이유는 2022년에 미국채 2년물 선물 매도쳐서 재미 봐서 그렇습니다.
1. 연착륙 - 금리고점은 금리인상이 끝날 때
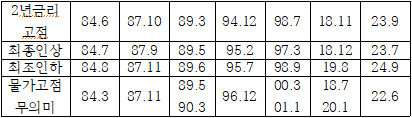
보통 물가3%이하이거나 3%이상이더라도 물가가 해고국면전에 내려오는 경우 연착륙을 합니다.
제가 고용이 문제가 안 될 때 물가고점, 10년기대인플레 고점, 유가 고점 등이 금리고점과 관련 있다는 언급을 했습니다.
그런데 연착륙 금리고점에서 사실 이보다 더 중요한 것이 연준의 통화정책 전환입니다.
위 표를 보시면 2년물 금리 고점이 마지막 금리인상 시기, 즉 긴축이 멈출 때와 비슷한 시기에 오는 것을 볼 수 있습니다.
막상 통화완화를 시작할 때는 금리가 어느 정도 내려왔을 때였습니다.
고용 붕괴가 없으므로 정책 금리 경로가 시장금리를 지배한다고 볼 수 있습니다.
제가 전에 글을 썼지만 2023년만 빼고 대부분 연착륙은 vu가 상승할 때 vu 0.5~0.75사이에서 벌어졌습니다.
만약 이번에 물가가 내려와 연착륙을 하고 올해 12월에 연준이 더 이상 금리인상을 하지 않는다면 지금 수준이 2년물 금리 고점일 가능성이 많습니다.
2. 침체

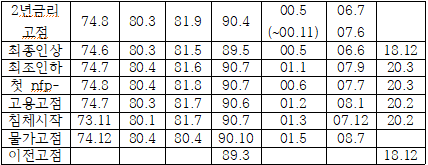
표에서 위는 1년물금리 고점이고 아래는 2년물금리 고점입니다.
위에 1년물금리 고점으로 한 것은 1960년대 2년물금리 자료를 못 구해서 꿩대신 닭으로 가져온 겁니다.
둘이 고점이 약간 차이가 나는 것을 볼 수 있습니다.
표에서 vu하락, 물가3%이상에서 물가가 내려오지 않고 nfp(-)출현 후에 vu상승이 없다면 침체로 간 것을 볼 수 있는데
(2007년은 물가3% 하로 되있는데 금리인하로 인한 물가상승으로 2007년에 10월에 물가가 3%위로 올라갔습니다)
중동전쟁 같은 외생충격에는 nfp(-)출현 후 바로 해고국면으로 갔고
내생원인에는 nfp(-)출현 후에도 완충기를 겪다가 시간이 지나 침체로 갔습니다.
전에 글을 썼지만 연착륙때 금리고점은 vu상승할 때, 침체때 금리고점은 물가횡보할 때는 vu고점과 비슷하고 물가상승할 때는 vu하락할 때 왔습니다.
1) 외생충격+물가상승 침체 - 금리고점은 첫nfp(-)출현하자마자 해고국면
표를 보시면 1974, 1980은 중동문제로 인한 외생충격, 1981년은 강한 긴축이란 충격으로 침체가 왔습니다.
이때는 nfp(-)출현 후 바로 해국국면으로 진행되면서 금리고점을 형성하였습니다.
1974년은 해고국면이 진행되자 물가상승에도 금리는 하락하였습니다.
1980년은 해고국면이 진행되자 금리는 하락했는데 마침 이때부터 물가도 하락하였습니다.
1981년은 물가하락 중에 강한 긴축으로 금리가 상승하다가 해고국면으로 진행되며 금리는 하락하였습니다.
1990년도 걸프전이란 외생충격으로 인해 금리가 상승했다가 해고국면으로 진행되며 물가상승에도 금리는 하락하였습니다.
그런데 1990년은 특이한 상황입니다.
1989년 금리인하를 선방영하여 3월부터 2년물 금리는 하락하였는데 이때를 기점으로 vu6m은 하락하였습니다.
막상 6월에 금리인하가 시작되자 경기회복을 선방영하여 2년물 금리는 횡보하였습니다.
이때는 vu가 하락하는 고용이 취악한 단계였습니다.
침체까지는 아니지만 미래 정책금리는 낮추는 역할을 합니다.
1989년 하반기와 1990년 상반기는 물가는 횡보했고 물가에 따라 금리가 움직였습니다.
그래서 1990년4월에 2년물 금리는 1989년보다 낮은 금리고점을 형성하고 이후 물가하락에 따라 금리는 내려갔습니다.
그러다 걸프전으로 유가가 급등하면서 8월에 금리가 반등합니다.
그러나 유가 상승폭에 비해 2년물금리 반등폭은 50bp에 그쳐 크지 않았습니다.
이때는 유가상승, 인플레 금리상승 경로만 본 것이 아니라 vu하락 고용취약 침체위험 미래정책금리하락도 가격에 넣었다고 볼 수 있습니다.
물가가 상승한다고 해서 2년물금리가 상승을 해도 물가를 따라갈수 없는 상태라 할 수 있었습니다.
2) 내생둔화 - 금리고점은 첫nfp(-)와 해고국면 사이(노동내부지표, 연속청구)
1969년은 첫nfp(-)는 9월, 침체시작은 12월인데 본격고용감소 70년4월에나 시작됩니다.
이때 1년물 금리 고점은 1969년12월입니다.
제가 본격 해고국면에 1년물금리가 하락하기 시작했다고 했는데 잘못 적은 겁니다.
엄밀하게 첫nfp(-)와 해고국면 사이에 금리 고점이 왔다고 볼 수 있습니다.
이건 2000년과 비슷해보입니다.
2000년은 vu6m하락은 5월부터, 첫nfp(-)는 6월, 본격해고국면은 01년3월부터입니다.
이때 2년물금리 고점은 00년5월이지만 5월이후 본격 하락한 것은 아니고 00년2월부터 11월까지 높게 고원을 이루었습니다.
11월부터 본격 2년물 금리하락이라고 보면 내생둔화인 1969년처럼 첫nfp(-)와 해고국면 사이에 금리 고점이 왔다고 볼 수 있습니다.
1969년과 2000년의 차이는 1969년은 고용악화 징후로 금리하락전에 물가상승으로 금리가 상승한거고
2000년은 물가가 횡보하여 첫nfp(-)이후에도 고용악화 징후까지 금리가 고원을 이루었습니다.
1969년, 2000년 둘다 해고국면에 접어들기전 고용악화 징후가 나타나자 금리가 본격 하락했다고 볼 수 있는 어떤 지표를 봐야할까요?
본격해고지표인 신규실업이나 영구해고자비율은 내생둔화에서 금리 고점 파악하기에 너무 늦습니다.
이는 초과근로, 임시직고용과 같은 노동내부지표와 연속 청구를 봐야할 것 같습니다.
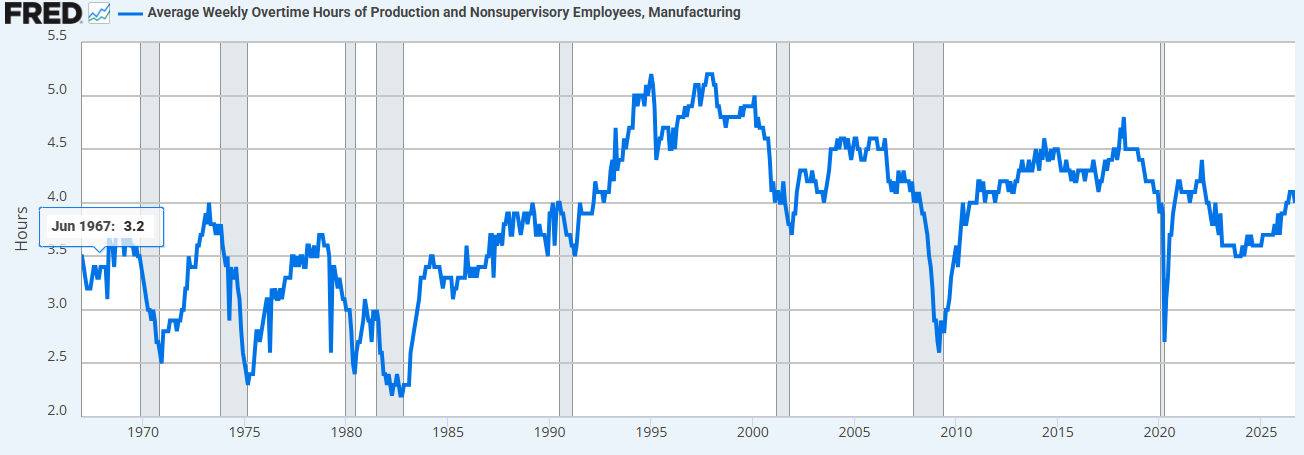
초과근로입니다.
위험회피3조건이 충족되고 내생둔화로 인한 금리고점을 파악하고자 할 때 1969년은 고점 3.8시간에서 12월 3.4시간으로 0.4폭 정도만 하락하여 1969년은 유의성이 없어보입니다.
2000년은 5에서 11월 4.4, 12월 4.1로 0.6~0.9폭이 하락하여 유의성이 있어 보입니다.
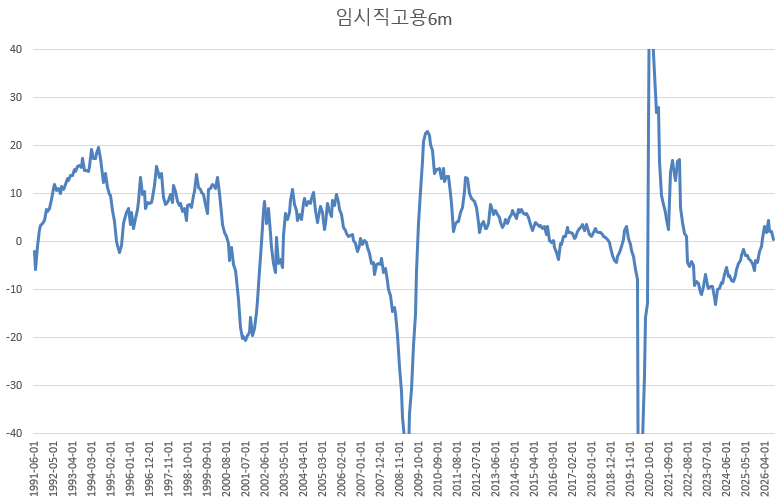
임시직고용mom 6달평균 연율환산한 그래프입니다.
위험회피3조건(물가3%이상 상승or횡보, vu하락, nfp(-))이 충족되고 내생둔화로 인한 금리고점을 파악하려 할때
2000년은 금리고점까지 전저점을 훨씬 이탈하여 임시직고용6m이 14%폭 하락하였습니다.
이 자료가 1991년 이후부터 만들어진 데이터라 1969년은 자료가 없어 비교할 수가 없습니다.
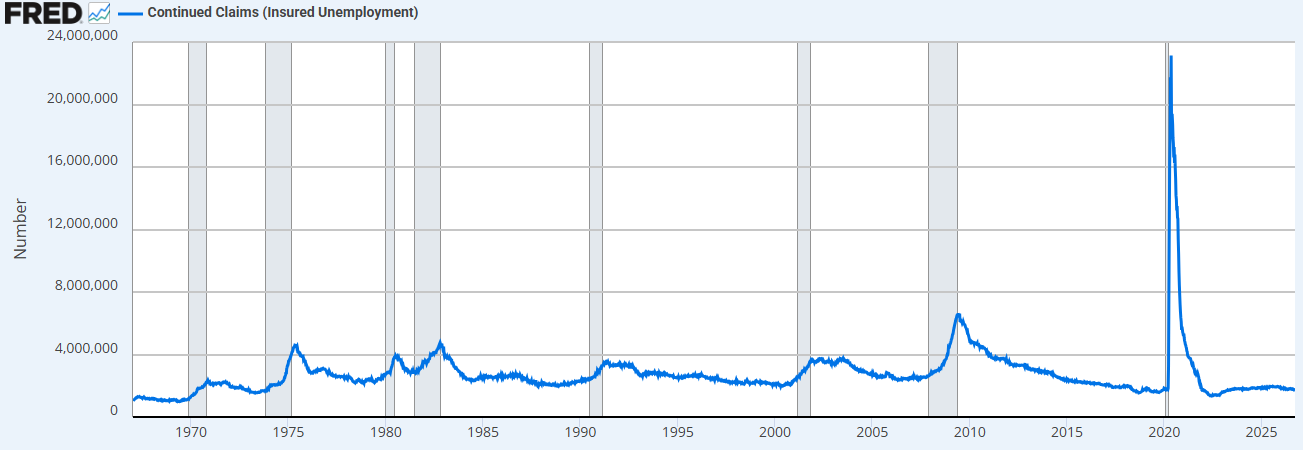
연속 청구입니다.
신규실업수당청구는 본격 해고국면이 되어야 변화가 나타나서 내생둔화로 인한 해고국면 파악 전에 금리 고점 파악으로는 적합하지 않고 본격 침체 진입 판단할 때나 유용합니다.
연속 청구는 신규청구보다는 일찍 변화가 나타납니다.
위험회피3조건이 충족되고 내생둔화로 인한 해고국면 전에 금리고점을 파악하려 할때 1969, 2000년 바닥에서 20만 이상 올라왔습니다.
노동내부지표와 연속 청구는 내생둔화때 위험회피3조건 충족후 금리고점 파악할 때만 유용하지 연착륙, 외생충격, 은행위기로 인한 금리고점 파악에는 유용하지 않습니다.
3. 은행위기 - 일단 매수, 보유 청산은 나중에 고용붕괴로 파악
2007년과 2023년3월의 공통점은 은행문제가 생겨서 시장금리가 급격히 하락한 점입니다.
이때는 물가, nfp(-)를 기다릴 필요가 없습니다.
은행시스템 자체가 긴축을 대신하기 때문에 은행위기 발생은 시장금리 하락을 유발합니다.
2007년과 2023년의 차이점은 향후 고용붕괴 유무입니다.
2007년은 물가3%이상에 물가는 내려오기는 커녕 물가는 상승하고 vu하락하고 nfp(-)출현해서 해고국면으로 가기 쉬워서 고용붕괴로 갔습니다.
반면 2023년은 vu가 1위에서 상당히 높아 고용완충력이 있었고 물가도 하락이라 침체로 가기 어려운 상황이었습니다.
2023년은 금리는 하락했다가 다시 상승하여 2년물금리는 5%위로 다시 올랐었습니다.
그래서 은행위기가 발생할 것 같으면 일단 채권을 매수했다가 이게 고용붕괴로 갈지 말지 판단하여 보유할지 청산할지 결정해야 합니다.
향후 1.연착륙, 2-1.외생충격+물가상승 침체, 2-2.내생둔화 침체, 3.은행위기 중 뭐가 올지 예측하는 것은 의미가 없습니다.
인간은 신이 아니기 때문입니다.
상황에 맞춰 대처하는 수 밖에 없습니다.
'경제' 카테고리의 다른 글
| 미국채 매수 시기에 대하여 (1) | 2026.10.03 |
|---|---|
| 첫nfp(-)와 1년물금리고점 (0) | 2026.10.02 |
| 올해, 내년 주가지수 채권금리 향방 (0) | 2026.09.28 |
| 1966년이후 연착륙 침체의 구분 (0) | 2026.09.27 |
| 물가3%이상에서 하락, vu하락, 통화완화시 3가지 경제 형태 (0) | 2026.09.23 |